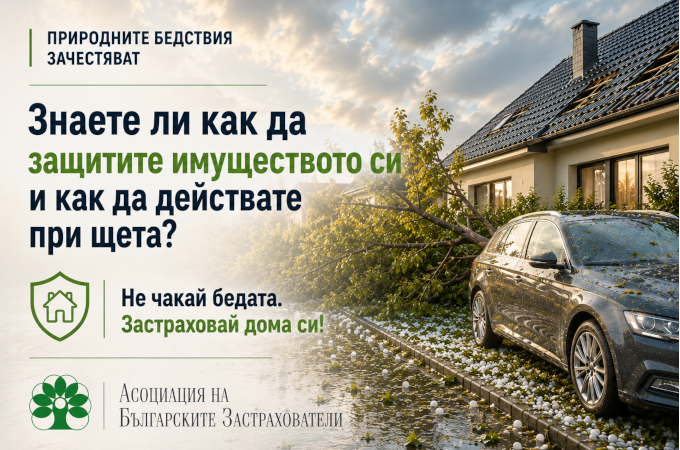
Пороите, бурите и градушките периодично причиняват щети по автомобили и имущество във всички райони на страната. Подобни природни бедствия стават все по-чести, а пораженията от тях – все по-осезаеми. Това прави застраховката на имуществото все по-важна, но също толкова важно е да знаем как да действаме, когато щетата вече е настъпила. В помощ на потребителите от Асоциация на българските застрахователи (АБЗ) подготвихме кратък наръчник в помощ на пострадалите от бедствия, част от кампанията „Не чакай бедата. Застраховай дома си.“
Рискове като буря, градушка, проливен дъжд и наводнение обичайно са включени в базовите пакети при застраховането на имущество, както и при „Каско“ на автомобила. Различните полици обаче предлагат различна степен на защита според избраните рискове, лимити и условия.
Ако имате застраховка и имуществото ви е пострадало, няколко основни стъпки ще ви помогнат да преминете по-лесно през процеса по завеждане на щетата.
1. Уведомете застрахователя възможно най-скоро
Не е необходимо да чакате, докато съберете всички документи. Първата стъпка е да уведомите застрахователя си и да заведете щетата. Това може да стане по телефон, онлайн, по електронна поща или по друг начин, който съответната компания предлага и ви е най-удобен.
Срокът за уведомяване е посочен в условията на застраховката ви и обичайно е в рамките на няколко дни. При по-мащабни природни бедствия застрахователите често дават повече време за завеждане на щетите, за да улеснят засегнатите клиенти.
2. Следвайте указанията на застрахователя
При завеждането на щетата застрахователят ще ви насочи какви документи е необходимо да представите. Сред тях задължително е документът за собственост на застрахованото имущество. При щети от природни бедствия може да се изисква и документ от метеорологична служба, удостоверяващ настъпването на съответното събитие. При по-мащабни бедствия обаче такъв документ обичайно не е необходим, тъй като застрахователите разполагат с информация за настъпилото събитие.
Преди да започнете разчистване или възстановяване, уточнете със застрахователя дали е необходимо да изчакате оглед и предприемете действия за ограничаване на вредите, стига да е безопасно. При счупен прозорец например може да поставите временно покритие, а при проникване на вода – да вземете мерки за предпазване на имуществото. Когато ситуацията го налага, уведомете и съответните служби – например пожарната или полицията. Запазете документите за направените разходи.
3. Кога се изплаща обезщетението?
След като представите всички необходими документи, стандартният срок за определяне и изплащане на обезщетението е до 15 работни дни. Размерът на обезщетението се определя според конкретната щета и условията по вашата полица.
Затова още при сключването на застраховката е важно да сте наясно не само какви рискове покрива тя, но и при какви условия и до какъв размер се предоставя застрахователната защита.
Ако все още нямате застраховка
Зачестилите природни бедствия в последните години напомнят колко важно е да помислим предварително за защитата на имуществото си. Статистиката на Комисията за финансов надзор (КФН) показва, че през 2025 г. изплатените обезщетения по застраховки срещу пожар и други природни бедствия са нараснали със 112% спрямо 2024 г. – до близо 92 млн. евро.
В същото време делът на застрахованите жилища у нас все още остава нисък, макар интересът към имущественото застраховане постепенно да се повишава. Ако избирате застраховка, не се ръководете единствено от цената. Помислете какво имущество искате да защитите и срещу какви рискове, сравнете условията и обърнете внимание на застрахователната сума и лимитите. Важно е да изберете защита, която отговаря на конкретните ви нужди.