Второто тримесечие на 2026 г. потвърди една от най-интересните тенденции от началото на годината: жилищното кредитиране продължава да расте с висок темп, въпреки че активността на пазара на недвижими имоти остава под нивата от силната 2025 година.
Броят на имотните сделки се възстановява спрямо първите три месеца на годината, но на годишна база все още има спад. В същото време ипотечното кредитиране продължава да увеличава обема си. Това показва, че банковото финансиране заема все по-голямо място при реализирането на жилищните покупки.
От наблюденията на „Кредит Мениджър“ се вижда и промяна в поведението на клиентите. Купувачите остават активни, но сравняват повече, правят по-прецизни разчети и отделят повече време за избор както на имот, така и на банка. Ниските лихвени равнища продължават да подкрепят търсенето, но високите цени на жилищата и поскъпването на живота увеличават вниманието към размера на кредита и бъдещата месечна вноска.
Основни изводи
Първо, жилищното кредитиране продължава да расте значително по-бързо от броя на сделките с имоти.
Второ, средният размер на ипотечните кредити се увеличава, като в София вече достига 170 000 - 180 000 евро.
Трето, купувачите са по-информирани и по-внимателни. Периодът от първата консултация до реалната покупка се удължава, но това не означава оттегляне от пазара.
Четвърто, конкуренцията между банките остава силна, а средната лихва по ипотечните кредити се задържа около 2,41%.
Пето, „Кредит Мениджър“ отчита по-малко първоначални запитвания, но повече реализирани кредити на годишна база.
Шесто, все по-голяма част от клиентите купуват първо жилище за собствено ползване, а инвестиционното търсене не показва сходен ръст.
Седмо, ролята на кредитния посредник постепенно се увеличава, тъй като клиентите търсят сравнение между повече банки и по-ясна оценка на общата цена на кредита.
Като цяло пазарът на имоти се възстановява спрямо Q1, но остава под нивата от 2025 г.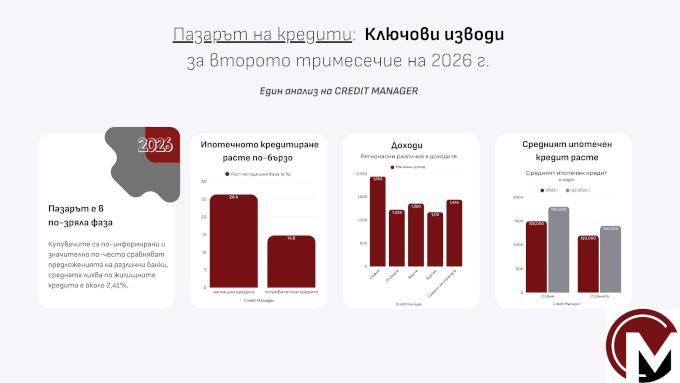
По данни на Агенцията по вписванията през второто тримесечие на 2026 г. в страната са вписани 45 965 продажби на имоти. Това е с 20,5% повече спрямо първото тримесечие, когато сделките са били 38 154.
Спрямо второто тримесечие на 2025 г. обаче пазарът остава по-слаб. Тогава са били отчетени 56 010 сделки, което означава годишно понижение от 17,9%.
За цялото първо полугодие на 2026 г. броят на сделките достига 84 119 спрямо 101 154 година по-рано. Спадът е около 16,8%.
Тримесечната динамика е положителна във всички водещи пазари. Варна отчита най-силен ръст спрямо Q1 от 26,5%, следвана от Бургас с 20,6%, София със 17,9% и Пловдив с 12,8%.
На годишна база ситуацията е различна. Най-силен спад има в Бургас, 23,9%, докато Пловдив показва най-малко понижение сред четирите големи пазара, около 7%.
София остава най-големият пазар в страната с 8 874 сделки през второто тримесечие, или близо 19% от всички вписани сделки.
Ипотеките растат по-бързо от имотните сделки
На фона на по-ниския годишен брой имотни сделки ипотечното кредитиране продължава да расте.
През второто тримесечие са вписани 15 482 договорни ипотеки. Това е увеличение от 13% спрямо първите три месеца на годината и 9,8% спрямо Q2 на 2025 г.
Законните ипотеки достигат 2 749, което представлява ръст от 22,9% спрямо първото тримесечие, макар на годишна база да има спад от 13,5%.
Това разминаване между движението на сделките и ипотеките показва, че банковото финансиране има все по-голяма тежест при покупката на жилище.
По данните на „Кредит Мениджър“ обемът на жилищните кредити през второто тримесечие на 2026 г. е с 26,4% по-висок спрямо същия период на предходната година.
При потребителските кредити годишният ръст е около 14,8%, докато фирменото кредитиране се движи с по-умерен темп.
В практиката на „Кредит Мениджър“ ипотечните кредити представляват основната част от запитванията и реализираните сделки. Потребителското кредитиране и рефинансирането имат значително по-малък дял, а бизнес кредитите остават периферен сегмент за компанията.
По-малко запитвания, но повече реализирани кредити
Вътрешните данни на „Кредит Мениджър“ показват разлика между динамиката на първоначалния интерес и броя на финализираните кредити.
През второто тримесечие компанията отчита лек спад на запитванията както спрямо Q1 на 2026 г., така и спрямо второто тримесечие на миналата година.
Една от причините е връзката с имотния пазар. Значителна част от клиентите идват чрез агенции за недвижими имоти и по-ниската активност при сделките естествено се отразява върху броя на новите запитвания.
При финализираните кредити картината е различна. Броят им остава на приблизително същото равнище като през първото тримесечие на 2026 г., но е с 23% по-висок спрямо Q2 на 2025 година.
За първото шестмесечие „Кредит Мениджър“ отчита 37% увеличение на реализираните кредити спрямо същия период на предходната година.
Това означава, че по-малкият брой първоначални запитвания не води до същото движение при реално отпуснатите кредити. Клиентите, които започват процеса, изглеждат по-подготвени и по-близо до конкретно решение за покупка.
Средният ипотечен кредит в София достига 170 000 - 180 000 евро
Една от най-видимите промени през последната година е увеличението на размера на ипотечното финансиране.
Според наблюденията на „Кредит Мениджър“ средният размер на заявения и одобрения ипотечен кредит в София през второто тримесечие се движи между 170 000 и 180 000 евро.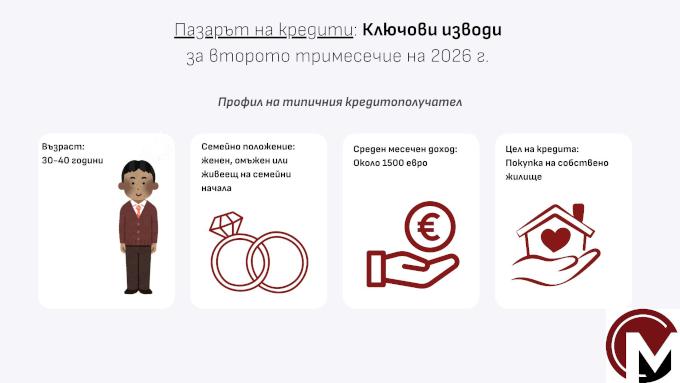
За страната средното ниво е около 140 000 евро.
През 2025 г. сравнимите стойности са били около 140 000 - 150 000 евро за София и между 100 000 и 120 000 евро за страната.
Ръстът отразява преди всичко поскъпването на недвижимите имоти. За покупката на сходен тип жилище домакинствата вече се нуждаят от по-голямо банково финансиране.
Средното самоучастие при клиентите на компанията е между 15 и 20%.
При сегашната комбинация от инфлация, високи цени на жилищата и сравнително ниски лихви много клиенти предпочитат да използват максимално допустимото банково финансиране, вместо да влагат по-голям размер собствени средства.
Подобна логика се наблюдава и при срока. Най-често клиентите предпочитат максимално дълъг период на погасяване, за да ограничат размера на месечната вноска. Част от тях планират впоследствие да правят частични предсрочни погасявания и по този начин да съкратят реалния срок на кредита.
Кой купува с ипотечен кредит
Типичният клиент на „Кредит Мениджър“ през второто тримесечие е на възраст между 30 и 40 години, женен или живеещ с партньор и най-често търси жилище за собствено ползване.
Средният доход при този профил е около 1500 евро, а най-голяма част от клиентите са в София.
Компанията отчита увеличение на хората, които купуват първото си жилище. Именно покупката на първо собствено жилище е водещата причина за ипотечно финансиране. На второ място са домакинствата, които търсят по-голямо жилище, следвани от рефинансирането и кредитите за строителство или довършителни дейности.
Не се наблюдава аналогичен ръст при покупките на втори или инвестиционен имот.
По отношение на типа имот най-често се финансират готово ново и старо строителство. Следват жилищата в строеж и къщите.
Купувачите са по-внимателни и правят по-малко компромиси
Промяната в поведението на клиентите е една от най-ясните тенденции през първата половина на годината.
Купувачите са по-информирани и значително по-често сравняват предложенията на различни банки. Решението вече не се основава само на рекламираната лихва, а на целия пакет от условия.
Удължава се и периодът между първоначалното запитване и реалната покупка. Според „Кредит Мениджър“ това не означава, че клиентите умишлено отлагат решението си. След като са определили бюджета си и са получили ясна представа за възможното финансиране, те отделят повече време за намиране на подходящ имот.
Купувачите са склонни на по-малко компромиси и не искат да придобият имот на всяка цена.
В същото време високите цени на жилищата и общото поскъпване на живота ги карат да бъдат по-внимателни към размера на бъдещата месечна вноска.
Двата най-често задавани въпроса са дали лихвите ще се повишат и дали цените на имотите ще започнат да намаляват.
Най-голямото притеснение е бъдещото движение на лихвените проценти. Следват размерът на месечната вноска и изискванията на банките.
Лихвите остават около исторически ниски нива
През второто тримесечие не се наблюдава съществена промяна в лихвените условия при ипотечното кредитиране.
Средната лихва по жилищните кредити е около 2,41%.
Пазарният диапазон е приблизително между 2,28% и 3,33%, в зависимост от профила на клиента, характеристиките на имота и дали лихвата е плаваща или фиксирана за определен период.
В отделни случаи могат да бъдат постигнати и по-ниски нива при изпълнение на конкретни банкови условия.
При потребителското кредитиране средната пазарна лихва според използваната от компанията статистика се движи около 8,5 - 9,1%. В практиката на „Кредит Мениджър“ стандартните банкови предложения са в по-широк диапазон, приблизително между 4,3 и 10%, според размера на кредита, превода на работната заплата и кредитния профил.
Конкуренцията между банките остава силна. Част от институциите периодично предлагат кампанийни условия с по-ниски лихви, включително нива под тези от 2025 година.
Нараства и предлагането на продукти с фиксирана лихва за определен период, които дават по-голяма предвидимост на месечната вноска.
Рекламната лихва вече не е достатъчна за сравнение
Разликите между банковите предложения не се ограничават до номиналната лихва.
От значение са таксите, изискванията към доходите, застраховките, допълнителните банкови продукти и условията за предсрочно погасяване.
Рекламираните условия също не са автоматично достъпни за всеки кредитополучател. Финалната оферта се определя индивидуално според доходите, задлъжнялостта, обезпечението и характеристиките на имота.
По наблюдения на „Кредит Мениджър“ банките са най-склонни да предлагат преференциални условия на клиенти със стабилен доход по трудов договор над около 1800 евро, които превеждат заплатата си в съответната банка. Значение могат да имат също ползването на застраховка „Живот“ и енергийните характеристики на финансирания имот.
Няма промяна в основните ограничения, но контролът върху риска остава строг
Основните ограничения при ипотечното кредитиране остават непроменени. Максималното съотношение между кредита и стойността на имота е до 85%, обслужването на дълга може да достига до 50% от дохода, а максималният срок е 30 години.
Въпреки това банките продължават внимателно да оценяват както доходите на клиента, така и стойността на обезпечението.
При имотите в строеж подходът остава по-предпазлив. Разликата спрямо готовото строителство обикновено не е толкова в лихвата, колкото в процента на финансиране, необходимото самоучастие, начина на усвояване на кредита и банковата оценка на имота.
До одобрение за по-нисък размер на кредита най-често се стига, когато доходът на клиента не позволява желаното финансиране или пазарната оценка на имота е по-ниска от покупната цена.
Рефинансирането се активизира
„Кредит Мениджър“ отчита и повишен интерес към рефинансиране.
Причините са благоприятните лихвени условия и възможността при част от предложенията да се фиксира лихвата за определен период.
Клиентите търсят рефинансиране най-често за намаляване на лихвата и месечната вноска, обединяване на няколко задължения или получаване на допълнително финансиране.
Сравнението обаче не трябва да се ограничава само до номиналната лихва. Икономическият ефект има смисъл само ако общото спестяване от новите условия надвишава всички разходи по прекратяването на стария и отпускането на новия кредит.
Сред най-честите грешки са пренебрегването на ГПР, допълнителните такси и застраховки, както и удължаването на срока без оценка на общото оскъпяване.
Еврото вече не определя поведението на купувачите
През 2025 г. очакванията около присъединяването към еврозоната имаха видимо влияние върху решенията на част от купувачите.
През 2026 г. този психологически ефект до голяма степен е преминал.
Купувачите са се успокоили, след като не последва рязка промяна в банковите условия. В някои случаи пазарът дори предлага по-ниски лихвени нива от предходната година.
За съществуващите кредитополучатели смяната на валутата не увеличи главницата и не промени срока на кредита. Левовите задължения бяха превалутирани по официалния курс 1 евро = 1,95583 лева.
По-съществената промяна е при новото кредитиране. Банките вече работят в среда, в която цената на ресурса и лихвената политика са по-пряко свързани с условията в еврозоната и решенията на Европейската централна банка.
Това обаче не означава автоматично по-евтини или по-скъпи кредити. Цената продължава да зависи от лихвената среда, конкуренцията между банките и индивидуалния риск на клиента.
София остава пазарът на най-големите кредити
Основната част от клиентите на „Кредит Мениджър“ са от София, следвана от Пловдив. Компанията отчита интерес и от Варна и Бургас.
Регионалните разлики се виждат преди всичко в доходите и размера на кредита.
Средната брутна месечна заплата в София през второто тримесечие е около 1943 евро при приблизително 1444 евро средно за страната. За Варна посоченото средно ниво е около 1360 евро, за Пловдив 1228 евро, а за Бургас около 1175 евро.
По-високите доходи и цени на жилищата в София обясняват и по-големия среден размер на ипотечния кредит.
В Пловдив финансирането обикновено е по-умерено, докато Варна и Бургас имат по-силно присъствие на ваканционни и инвестиционни покупки.
Базовите банкови критерии обаче са едни и същи за страната. Крайното решение зависи от доходите, съществуващите задължения, размера на самоучастието и качеството на обезпечението.
Кредитният посредник заема по-видима роля
Променя се и начинът, по който клиентите търсят финансиране.
Все повече кредитополучатели искат да сравнят няколко банки, вместо да се ограничат до предложението на една институция. При дългосрочен финансов ангажимент разликата между отделните оферти може да има съществен ефект върху общата цена на кредита.
При „Кредит Мениджър“ 79% от клиентите идват чрез партньорски агенции за недвижими имоти, а 21% са дошли по препоръка.
Компанията отчита увеличение именно при препоръчаните клиенти.
Партньорството с агенциите за недвижими имоти остава основен канал за нов бизнес. Според компанията брокерите търсят предвидимост за това дали клиентът може да получи необходимото финансиране и в какъв срок.
Най-честият проблем е разминаването между очакванията на купувача и реалните параметри на банковото финансиране. Това се отнася най-вече до максималния размер на кредита, необходимото самоучастие и сроковете.
Затова предварителната оценка на финансовите възможности преди избора на конкретен имот все по-често се превръща в част от самия процес на покупка.
Очаквания до края на 2026 г.
„Кредит Мениджър“ очаква кредитният пазар да остане активен до края на годината, но темповете на растеж постепенно да се успокоят.
При ипотечните кредити търсенето вероятно ще остане високо, а средните размери на финансирането могат да продължат да нарастват заради цените на жилищата.
Конкуренцията между банките също вероятно ще остане силна.
Подкрепа за кредитирането дават стабилната заетост, ръстът на доходите, ликвидността на банковата система и все още благоприятната лихвена среда.
Рисковете са свързани с продължително високия ръст на кредитите, поскъпването на имотите и способността на домакинствата да обслужват по-големи задължения при евентуално влошаване на икономическите условия.
След традиционно по-спокойните летни месеци очакванията са за по-висока активност през есента. Това обаче по-скоро би означавало запазване на силен пазар при постепенно по-умерени темпове, отколкото начало на нов кредитен бум.
Най-важният въпрос пред кредитополучателите остава не какъв е максималният кредит, който могат да получат, а какъв размер на задължението могат да обслужват спокойно при различни икономически условия.
Точно по тази линия ще се оценява и устойчивостта на кредитния пазар през следващите тримесечия.
За постоянната тримесечна поредица бих запазил тази архитектура: кратко резюме на пазара, 6-7 основни извода, последвани от по-подробния анализ и финална прогноза. Така в Q3 и Q4 ще можем да сравняваме едни и същи показатели и постепенно да изградим собствена времева серия на „Кредит Мениджър“.